司库数智化重构的三层路径
数智化资金司库的重构路径,解决方式不是再买系统,需要通过基础层、体系层、智能层的打通贯通,通过境内+境外的协同,实现系统的数智化重构。
【说明】本文系"数智化资金司库观察"系列下篇,政策与文献均来自公开来源。本文为个人观察与思考,不代表任何任职机构立场,不构成投资建议。案例企业均已系统脱敏。
一 、解法不是"再买一套系统"
三层结构 + 跨境保障
中篇拆解了九大痛点与四层成因,结论很明确:司库优化是数据、系统、制度、人才协同的系统工程。照方抓药,方案自然是一个三层结构:数据基础 — 司库体系 — 智能应用,外加跨境场景的实施保障。
这正对应业财一体化的经典框架:业务在线、数据驱动、智能财务嵌套设计。
二 、基础层:先把数据地基打牢
智能的前提是数据,数据的前提是标准
统一数据标准
账户、科目、客商、币种、组织机构等主数据一次定义、全集团通行。这是最枯燥却最决定成败的一步——V 公司这类重组整合期企业尤其如此,制度与系统的重塑窗口期,正是立标准的最佳时机。
银企直连与自动采集
通过银企直连、网银接口叠加 RPA 机器人,实现账户余额与资金流水的自动采集,替代人工日报。境外账户能连尽连,连不了的先用 RPA 过渡,把"看得见"的数据管道先铺起来。
数据中台归集
资金数据入湖入仓,与合同、采购、销售等业务数据在同一中台汇合,拆掉业财之间的数据墙。资金流与业务流首次可以逐笔勾稽,"两单匹配、三单匹配"从审计术语变成系统日常。
三 、体系层:把管控嵌进流程
核心是四个"统一"
数据通了,管控机制要跟着重构,核心是四个"统一"。
账户统一
全集团账户台账一本账,冗余账户限期压降,新开账户线上审批。境外账户纳入集团可视范围的比例,直接作为"看得见"的验收指标。
资金统一归集
境内依托财务公司或现金管理协议做资金池;跨境用足本外币一体化资金池政策,在合规额度内实现境内外头寸双向融通。归集率,是"调得动"的硬指标。
授信统一
建立融资授信统一管理模块:银行授信集团集中谈判、统一登记、内部调配,子公司的每一笔融资在总部看板上实时可见。信用资源从"切碎使用"变为"整盘运筹",融资成本自然有压降空间。
支付统一与预算刚性
集中支付工厂处理大宗收付,资金预算嵌入支付流程——无预算不支付、超预算自动拦截,把"管得住"从事后检查变成事中控制。
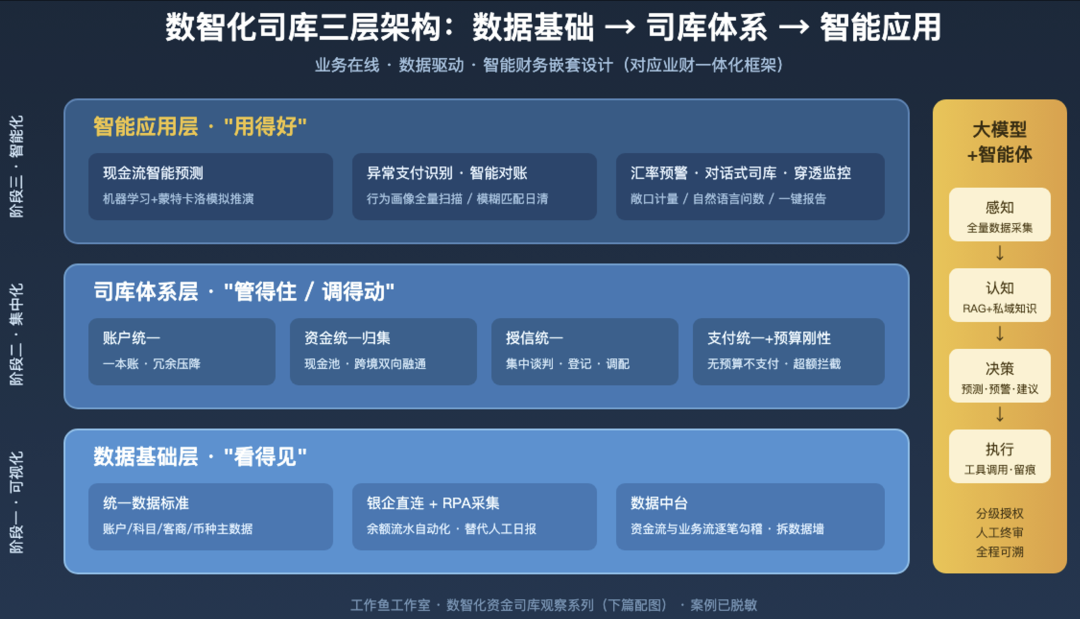
▲ 数智化司库"数据基础—司库体系—智能应用"三层架构
四 、智能层:大模型与智能体的用武之地
从"会说话"到"会干活"
这一层要先讲清基本逻辑,再谈场景。
大模型的逻辑
是把海量文本与数据"预训练"成通用认知能力,再通过检索增强(RAG)与企业私有数据结合——制度、合同、流水喂进去,它就能读懂、比对、生成。它擅长的是理解与生成:读合同、写报告、答问题。
智能体的逻辑
是在大模型之上加装"手脚":目标规划、工具调用、记忆积累、多体协同。给它一个目标——"监控全集团异常支付",它能自主拆解任务、调用系统接口、执行规则、发现异常再上报人类决策。感知—认知—决策—执行的闭环,让 AI 从"会说话"走向"会干活"。
落到司库场景,至少有六个高价值应用:
其一 · 现金流智能预测
机器学习吃进历史收支模式与季节性规律,叠加业务计划的合同排产数据,输出滚动资金头寸预测;重大决策再用蒙特卡洛模拟做概率分布推演。资金缺口从"支付日暴露"提前到"数周前预警",直接回应 P 公司的痛点四。
其二 · 异常支付与舞弊识别
行为分析模型对每笔支付做画像:收款方突变、金额异常、频次反常、授权绕行,实时拦截复核。境外资金舞弊监测从抽查走向全量扫描。
其三 · 智能对账
模糊逻辑匹配收付流水与业务单据,机器人处理一级异常,人工只管二级疑难。对账从月末大会战变成日清日结。
其四 · 汇率风险预警
智能体持续计量多币种敞口,结合汇率波动预测提示对冲时机与工具组合(远期、掉期、期权),把 V 公司的外汇管理从"事后核算"拉到"事前对冲"。
其五 · 对话式司库
资金人员用自然语言直接问:"本周境外头寸多少?某子公司授信余额还剩多少?"系统即问即答,甚至代为发起调拨流程。司库系统从"填表工具"变成"资金助手"。
其六 · 穿透式监控与一键报告
沿着资金全链条穿透到末端主体与单笔交易,支撑国资委穿透式监管要求;资金日报、头寸报告、风险简报自动生成,总部驾驶舱一屏总览。
五、 跨境场景的两道附加题
V 公司们的海外方案,还要多答两题
部署模式之选
境内统一部署,标准统一、运维集约,但跨境时延与数据出境合规是硬约束;海外区域节点分布式部署,贴近属地监管、响应快,但口径统一与总控难度大。务实的答案通常是"总部统一标准 + 区域节点部署 + 数据合规回流"的混合架构,按属地规则逐国评估。
集中与弹性之衡
跨境司库不宜一收了之。集团守住头寸可视、规则统一、大额审批三条底线,日常小额收付给境外主体留足自主权——弹性司库,在可见性与本地摩擦之间取平衡。
六 、分阶段实施与最后的提醒
三步走路线图
路线图建议三步走:
- 第一阶段(可视化)统一标准、银企直连、账户归集,先把"看得见"做实;
- 第二阶段(集中化)资金池、统一授信、集中支付、预算嵌入,实现"管得住、调得动";
- 第三阶段(智能化)预测、预警、对话式司库、穿透监控上线,迈向"用得好"。组织上设司库专班,人才上"资金+数据"双轨培养,考核上把归集率、可视率、预测准确率写进指标。
两个提醒放在最后:
- 别把司库当 IT 项目。制度流程不重构,再好的系统也只是"新系统跑旧流程";
- 别指望一步到位。数据治理的欠账要用阶段一的耐心去还,跳过地基直接上智能,模型学到的只会是垃圾。
还要补一句风险的话:智能体越能干,权限治理越要紧。资金是企业最敏感的资产,AI 发起的调拨、支付、对冲操作必须分级授权、留痕可溯、人工终审。
让机器跑腿,让规则把关,让人拍板——这个次序在可预见的未来都不应颠倒。监管要求的穿透式监测,同样适用于 AI 自身:模型每一个决策依据,都要经得起回头看。
从资金管理到价值共创,司库的终局不是一个大屏,而是一套让每一分钱都被看见、被善待的治理体系。这既是国资监管的要求,也是数智化时代企业财务的成人礼。
来源: 财务管理研究
重要声明:
本栏目的内容均来自网友分享,如果任何单位或个人认为内容涉嫌侵犯其合法权益,请及时向高顿继续教育反馈,
本文系作者授权高顿继续教育发表,未经许可不得转载。